רגע לפני שקמים מהכיסאות, מגיעה השאלה. לפעמים היא נאמרת בסקרנות, לפעמים בחצי חיוך ולפעמים בתחושת החמצה קלה, כאילו סיימנו את שלב הטירונות ועכשיו צריך לעבור לדבר האמיתי. "אוקיי", הם שואלים, "אז מה השלב הבא?"
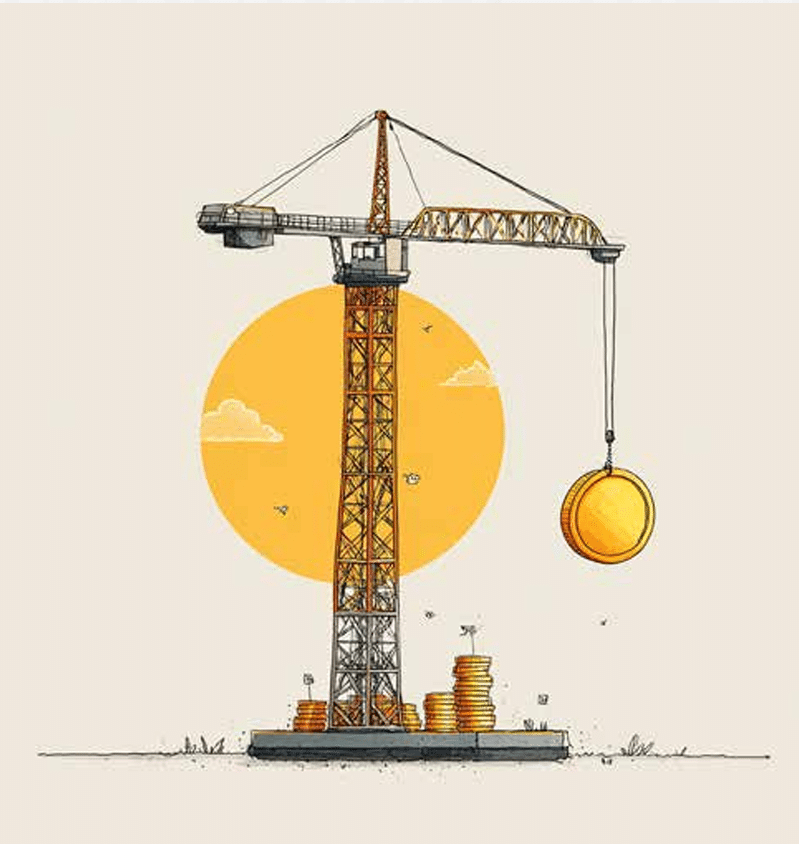
כמעט תמיד השלב הבא הזה מתנקז למילה אחת, טעונה ומעוררת דמיון: מינוף. הרעיון מובן ומפתה. אחרי שחסכת והשקעת (וגם נחשפת קצת לפלאי תשואות ההון), מתעורר דחף טבעי לעשות עוד באותו כסף. להתעשר קצת יותר מהר. המינוף מציע בדיוק את זה: להשתמש בכסף של מישהו אחר (בדרך כלל הבנק) כדי להאיץ את הדרך שלך. אבל לפני שרצים לבנק בואו נבין קצת איך עובד המינוף.
ארכימדס, המתמטיקאי היווני הקדום, אמר פעם: "תנו לי נקודת משען, ואזיז את העולם". הוא לא ביקש מסת שריר, הוא ביקש מנוף. הוא הבין שבאמצעות הכלי הנכון, מאמץ קטן של אדם אחד יכול להזיז משקלים שצבא שלם לא יצליח להזיז. אנחנו מכירים את המושג "מעט המחזיק את המרובה" – היכולת של כלי קטן להכיל או להניע עוצמה גדולה בהרבה ממידותיו הפיזיות. זה בדיוק המינוף בשיאו.
מכניקה של פער ותשואה
במובן הבסיסי ביותר מינוף הוא שימוש בכסף של מישהו אחר כדי להשיג תוצאה גדולה יותר מזו שהיינו משיגים לבדנו. במשכנתה זה הכי ברור: אנחנו קונים דירה היום אף שאין לנו כל הסכום, ומחזירים את ההלוואה לאורך שנים. הריבית היא המחיר שאנחנו משלמים על הקדמת הזמן, על האפשרות להשתמש עכשיו במשאב שהיה אמור להיות שלנו רק בעתיד.
אבל מאחורי התיאור הזה מסתתרת מכניקה מדויקת של פער תשואה. מינוף עובד רק כאשר הנכס שקנינו יוצר תשואה גבוהה יותר מעלות החוב שמימנה אותו. אם לוויתי כסף בריבית של 4% והשקעתי אותו בנכס שמניב 7%, ה-3% הנותרים הם רווח נקי שנוצר על כסף שלא היה שלי. זהו מינוף חיובי.
הכוח של מינוף ניכר במיוחד בתקופות של עליות חדות בשוק הנדל״ן, כמו שראינו בעשור האחרון. לדוגמה, אדם קונה דירה במיליון שקלים במינוף של 50% שהוא לוקח במשכנתה מהבנק. אחרי עשר שנים היא כבר שווה שני מיליון. הרווח שלו הוא לא 100% אלא 300%. חצי מיליון שקלים שלו הפכו למיליון וחצי (את ההלוואה הוא צריך להחזיר לבנק לאחר המכירה).
הבעיה מתחילה כשהתנאים משתנים – כשהריבית מתייקרת או כשהשוק מתקרר. ברגע הזה המינוף מפסיק להיות מנוע צמיחה והופך למשקולת שחונקת את ההון העצמי. כשהריבית עוברת את התשואה, המינוף פשוט עובד נגדכם: אתם מוצאים את עצמכם משלמים מחיר יקר על הזכות להחזיק בנכס שערכו רק יורד. זהו מצב כואב מאוד: אתם מפסידים על המניות שקניתם בכסף שלכם, אבל אתם מפסידים פעמיים על המניות שקניתם בכסף של הבנק, כי אותן תצטרכו להחזיר עד השקל האחרון, בלי קשר למחיר שלהן בשוק.
הדילמה הזו מתנקזת היטב לשאלה שמלווה כמעט כל רוכש דירה בישראל: אם לקחת את המינימום ההכרחי של משכנתה, לשמור על שקט נפשי ולסגור את החוב מהר ככל האפשר, או דווקא לקחת את המקסימום שהבנק מוכן לתת, להשאיר הון פנוי בצד ולמנף אותו להשקעות אחרות.
בשנים שהריבית הייתה אפסית, הבחירה במינוף הייתה כמעט מתבקשת. כשהריבית עולה, אותה בחירה בדיוק נראית פתאום אחרת לגמרי. מחיר הכסף השתנה, ואיתו השתנתה כדאיות המינוף.
לשבור את הסימטרייה
אבל אם נעצור רק בכסף, נחמיץ את התמונה הרחבה. מינוף הוא הדרך לשבור את הסימטרייה המתישה שרובנו חיים בה: שעת עבודה שווה שעת שכר, מאמץ שווה תוצאה. במצב כזה יש תקרת זכוכית ברורה – מספר השעות ביממה. מינוף הוא הדרך ליצור תוצאה שאינה תלויה ישירות בנוכחות הפיזית שלנו. אם זה עובד כשאתם ישנים, זה כנראה מינוף.
היזם האמריקאי נבאל רביקנט הציע לחשוב על ארבעה סוגי מינוף, ודווקא האחרונים שבהם הם המהפכניים ביותר לעידן שלנו:
- מינוף של עבודה – זה המינוף הקלסי והעתיק ביותר: אתה משלם למישהו שכר ולוקח את הפער בין מה ששילמת ובין הערך שהוא מייצר. עובד מייצר למי שמעסיק אותו מכירות, שירות או תפוקה אחרת ששווה יותר מהשכר שלו, וההפרש הוא הרווח. כך נבנו לאורך ההיסטוריה אחוזות חקלאיות, מפעלים ותאגידים. זה מינוף אמיתי, אבל הוא מלווה תמיד בחיכוך אנושי: ניהול, פיקוח, בעיות, עזיבות.
- מינוף של הון – זה המינוף והרווח ביותר היום. אתם חוסכים ונותנים לכסף לעבוד בשבילכם. גם כאן הכסף לא באמת עובד לבדו. בדרך כלל הוא מממן עבודה של אחרים. כשאתם משקיעים הון, אתם קונים חלקי בעלות על מערכת שמפעילה עובדים: חברה, עסק, נדל״ן, תשתית. במקום לנהל אנשים בעצמכם, אתה מממנים מישהו שעושה זאת. מבחינה היסטורית עליית הבנקאות והאשראי אפשרה לסוחרים, ליזמים ולמדינות להפעיל הרבה יותר עבודה מכפי שאפשר ההון העצמי שלהם.
- מינוף של מדיה – הטור הזה לדוגמה הוא מינוף של מדיה. אתה יוצר מסר פעם אחת, והוא יכול להגיע לאלפים או למיליונים בלי שתצטרך לחזור על אותה פעולה. מבחינה היסטורית, הדפוס, הרדיו והטלוויזיה שינו את קצב הפצת הרעיונות, והאינטרנט האיץ אותו עוד יותר. העלות השולית כמעט אפסית: מאמר, סרטון או הסכת יכולים להמשיך לעבוד בשבילכם הרבה אחרי שנוצרו. גם זה מינוף ללא רשות, שמאפשר לאדם יחיד השפעה שדרשה בעבר מערכת שלמה.
- מינוף של קוד – כאן מתרחש השבר ההיסטורי. קוד הוא עבודה חד-פעמית שממשיכה לייצר תוצאה שוב ושוב, כמעט בלי עלות נוספת. אחרי שהשקעת זמן בפיתוח תוכנה או מערכת, העלות של המשתמש הבא שואפת לאפס. אפליקציה אחת יכולה לשרת מיליון משתמשים בלי להעסיק מיליון עובדים. זה מינוף שבעשורים האחרונים יצר עושר בקצב שלא היה כמותו.
שני הסוגים האחרונים, קוד ומדיה, הם המנופים הדמוקרטיים ביותר בהיסטוריה. הם אינם דורשים אישור מבנקאי ולא הסכמה מעובדים. הם דורשים רק ידע ויצירתיות.
אפשר לחשוב על המינוף גם כעל שאלה של אחריות. עבודה ללא מינוף היא בדרך כלל בטוחה יותר בטווח הקצר, אבל היא משאירה אותנו תלויים לחלוטין במעסיק או בתעשייה שיכולה יום אחד להיעלם
כאן חשוב להרגיע את ההתלהבות. המנופים האלה – ובעיקר אלו של הקוד והמדיה – אינם מכונת כסף אוטומטית. בניגוד לעבודה שעתית, שבה התשלום על הזמן שלכם מובטח, עולם המינוף אכזרי. אפשר להשקיע חודשים בכתיבת קוד או ביצירת תוכן שאיש לא יצרוך. המינוף הזה דורש לא רק יצירתיות, הוא דורש מיומנות קיצונית, התמדה, ולעיתים קרובות גם לא מעט מזל. בעולם הממונף הפער בין הצלחה לכישלון אדיר: המנצחים לוקחים כמעט הכול, והשאר רק משקיעים מאמץ.
פחד גבהים על המנוף
אם כן, למה בכל זאת לנסות? כי האמת היא שרובנו כבר מנופאים. כשאתם לוקחים משכנתה אתם ממנפים את כספי הבנק כדי לרכוש דירה שעלותה עד פי ארבעה מההון העצמי שלכם. כשאתם מפקידים לפנסייה, אתם נותנים להון שלכם לעבוד במקומכם. כשאתם רותמים כלי בינה מלאכותית במשרד כדי לקצר תהליכים, אתם מתחילים להזיז לוחות בטון של מידע בלחיצת כפתור אחת. זה אולי עוד לא מינוף מלא, אבל זו תחילתה של חשיבה מנופאית.
אפשר לחשוב על המינוף גם כעל שאלה של אחריות. עבודה ללא מינוף היא בדרך כלל בטוחה יותר בטווח הקצר, אבל היא משאירה אותנו תלויים לחלוטין במעסיק או בתעשייה שיכולה יום אחד להיעלם או להשתנות. מינוף הוא הדרך שלנו לבנות משהו שגדול מאיתנו – נכס, מערכת או רעיון – שממשיך להתקיים גם כשאנחנו עוצרים לנוח.
לכן כשהשאלה "אז מה השלב הבא?" עולה לקראת סוף הפגישה, אני משתדל להאט את הקצב. זה הרגע שבו כדאי להרים מבט מהטבלאות ומהמספרים ולהבין את התמונה הרחבה: אילו מנופים עומדים לרשותנו, באילו מהם אנחנו כבר משתמשים, ואיך הם משפיעים בפועל על החיים הכלכליים שלנו.
המטרה היא לבנות לאורך זמן מבנה שמאפשר תנועה וחופש. כזה שאינו תלוי רק בשאלה כמה שעות עבדנו החודש, אלא נשען גם על נכסים, על מערכות ועל החלטות שממשיכות לעבוד בשבילנו. ייעוץ טוב בעיניי הוא ייעוץ שמוודא שאתם מחזיקים בידית של המנוף, ולא מנסים להחזיק את כל המשא על הגב.